ביום 17 בספטמבר 2026 פרסמה רשות ניירות ערך את הנוסח הסופי של ההוראה למנהלי קרנות ונאמנים בדבר מיקור חוץ בנוגע לניהול השקעות בקרנות נאמנות, שניתנה מכוח סעיף 97(ב) לחוק השקעות משותפות בנאמנות, התשנ"ד-1994. ההוראה חלה על מנהלי קרנות ועל הנאמנים, ומסדירה לראשונה באופן מקיף שני מודלים של הסתייעות בגורם חיצוני לניהול השקעות הקרן: "הוסטינג" – ניהול השקעות של קרן בידי חברת ניהול תיקים בעלת רישיון לפי חוק הייעוץ, מכוח הסכם עם מנהל הקרן; ויועץ חיצוני לקרן – גורם המספק למנהל הקרן המלצות השקעה ביחס לקרן מסוימת, בלי שהוא מקבל החלטות או מבצע פעולות בקרן.
מועדים: תחילת ההוראה בתום 90 ימים מיום פרסום הודעה על נתינתה ברשומות. ביחס להתקשרויות קיימות ערב התחילה – בתום שנה ממועד הפרסום; חברת ניהול תיקים מתארחת שאינה עומדת בתנאי הסף החדשים תוכל להמשיך בפעילותה בתקופת היערכות של שנתיים ממועד התחילה.
הרקע להוראה, כעולה מדוח ה-RIA: נכון לסוף 2025 מנוהלות בהוסטינג 266 קרנות – כ-23% מהקרנות הפעילות – בשווי של כ-50 מיליארד ש"ח, שהם כ-12% מנכסי תעשיית הקרנות. הפעילות מרוכזת בארבעה מנהלי קרנות מארחים בלבד, ובעיקר בשניים מהם, מול כ-45 חברות ניהול תיקים מתארחות.
ביקורת שערך סגל הרשות בשנה האחרונה מצאה, בין היתר, התקשרויות שאושרו בדירקטוריון בלא שהועברו לחבריו חומרי הרקע, היעדר בדיקות עצמאיות של מהימנות מנהל ההשקעות החיצוני, ודיוני התקשרות שנערכו אגב נושאים אחרים – "בניגוד לעמדת סגל הרשות". הרשות מציינת גם שבקשות לרישיון ניהול תיקים שכל תכליתן ניהול קרנות נאמנות, בלא כוונה לנהל תיקי לקוחות – לא אושרו.
ההוראה החדשה יוצאת מנקודת מוצא שההסתייעות בגורם חיצוני אינה גורעת מאחריותו של מנהל הקרן לפי חוק הקרנות, ומכוח סעיף 78 לחוק חובותיה חלות גם על הנאמן. בהתאם, נדרש מנהל הקרן לפקח על קרנות שהשקעותיהן מנוהלות בהוסטינג ברמה "זהה ושלא תפחת" מרמת הפיקוח על הקרנות שבניהולו הישיר, לקבוע נוהל עבודה ייעודי שיאושר בדירקטוריון, ולשמור את התיעוד – לרבות שיקולי ההחלטות ואופן השימוש בהמלצות יועץ חיצוני – למשך שבע שנים לפחות. לעמדת הרשות, נוצר ארביטראז רגולטורי בין משטר הפיקוח החל על מנהלי קרנות ובין משטר הפיקוח החל על מנהלי תיקים.
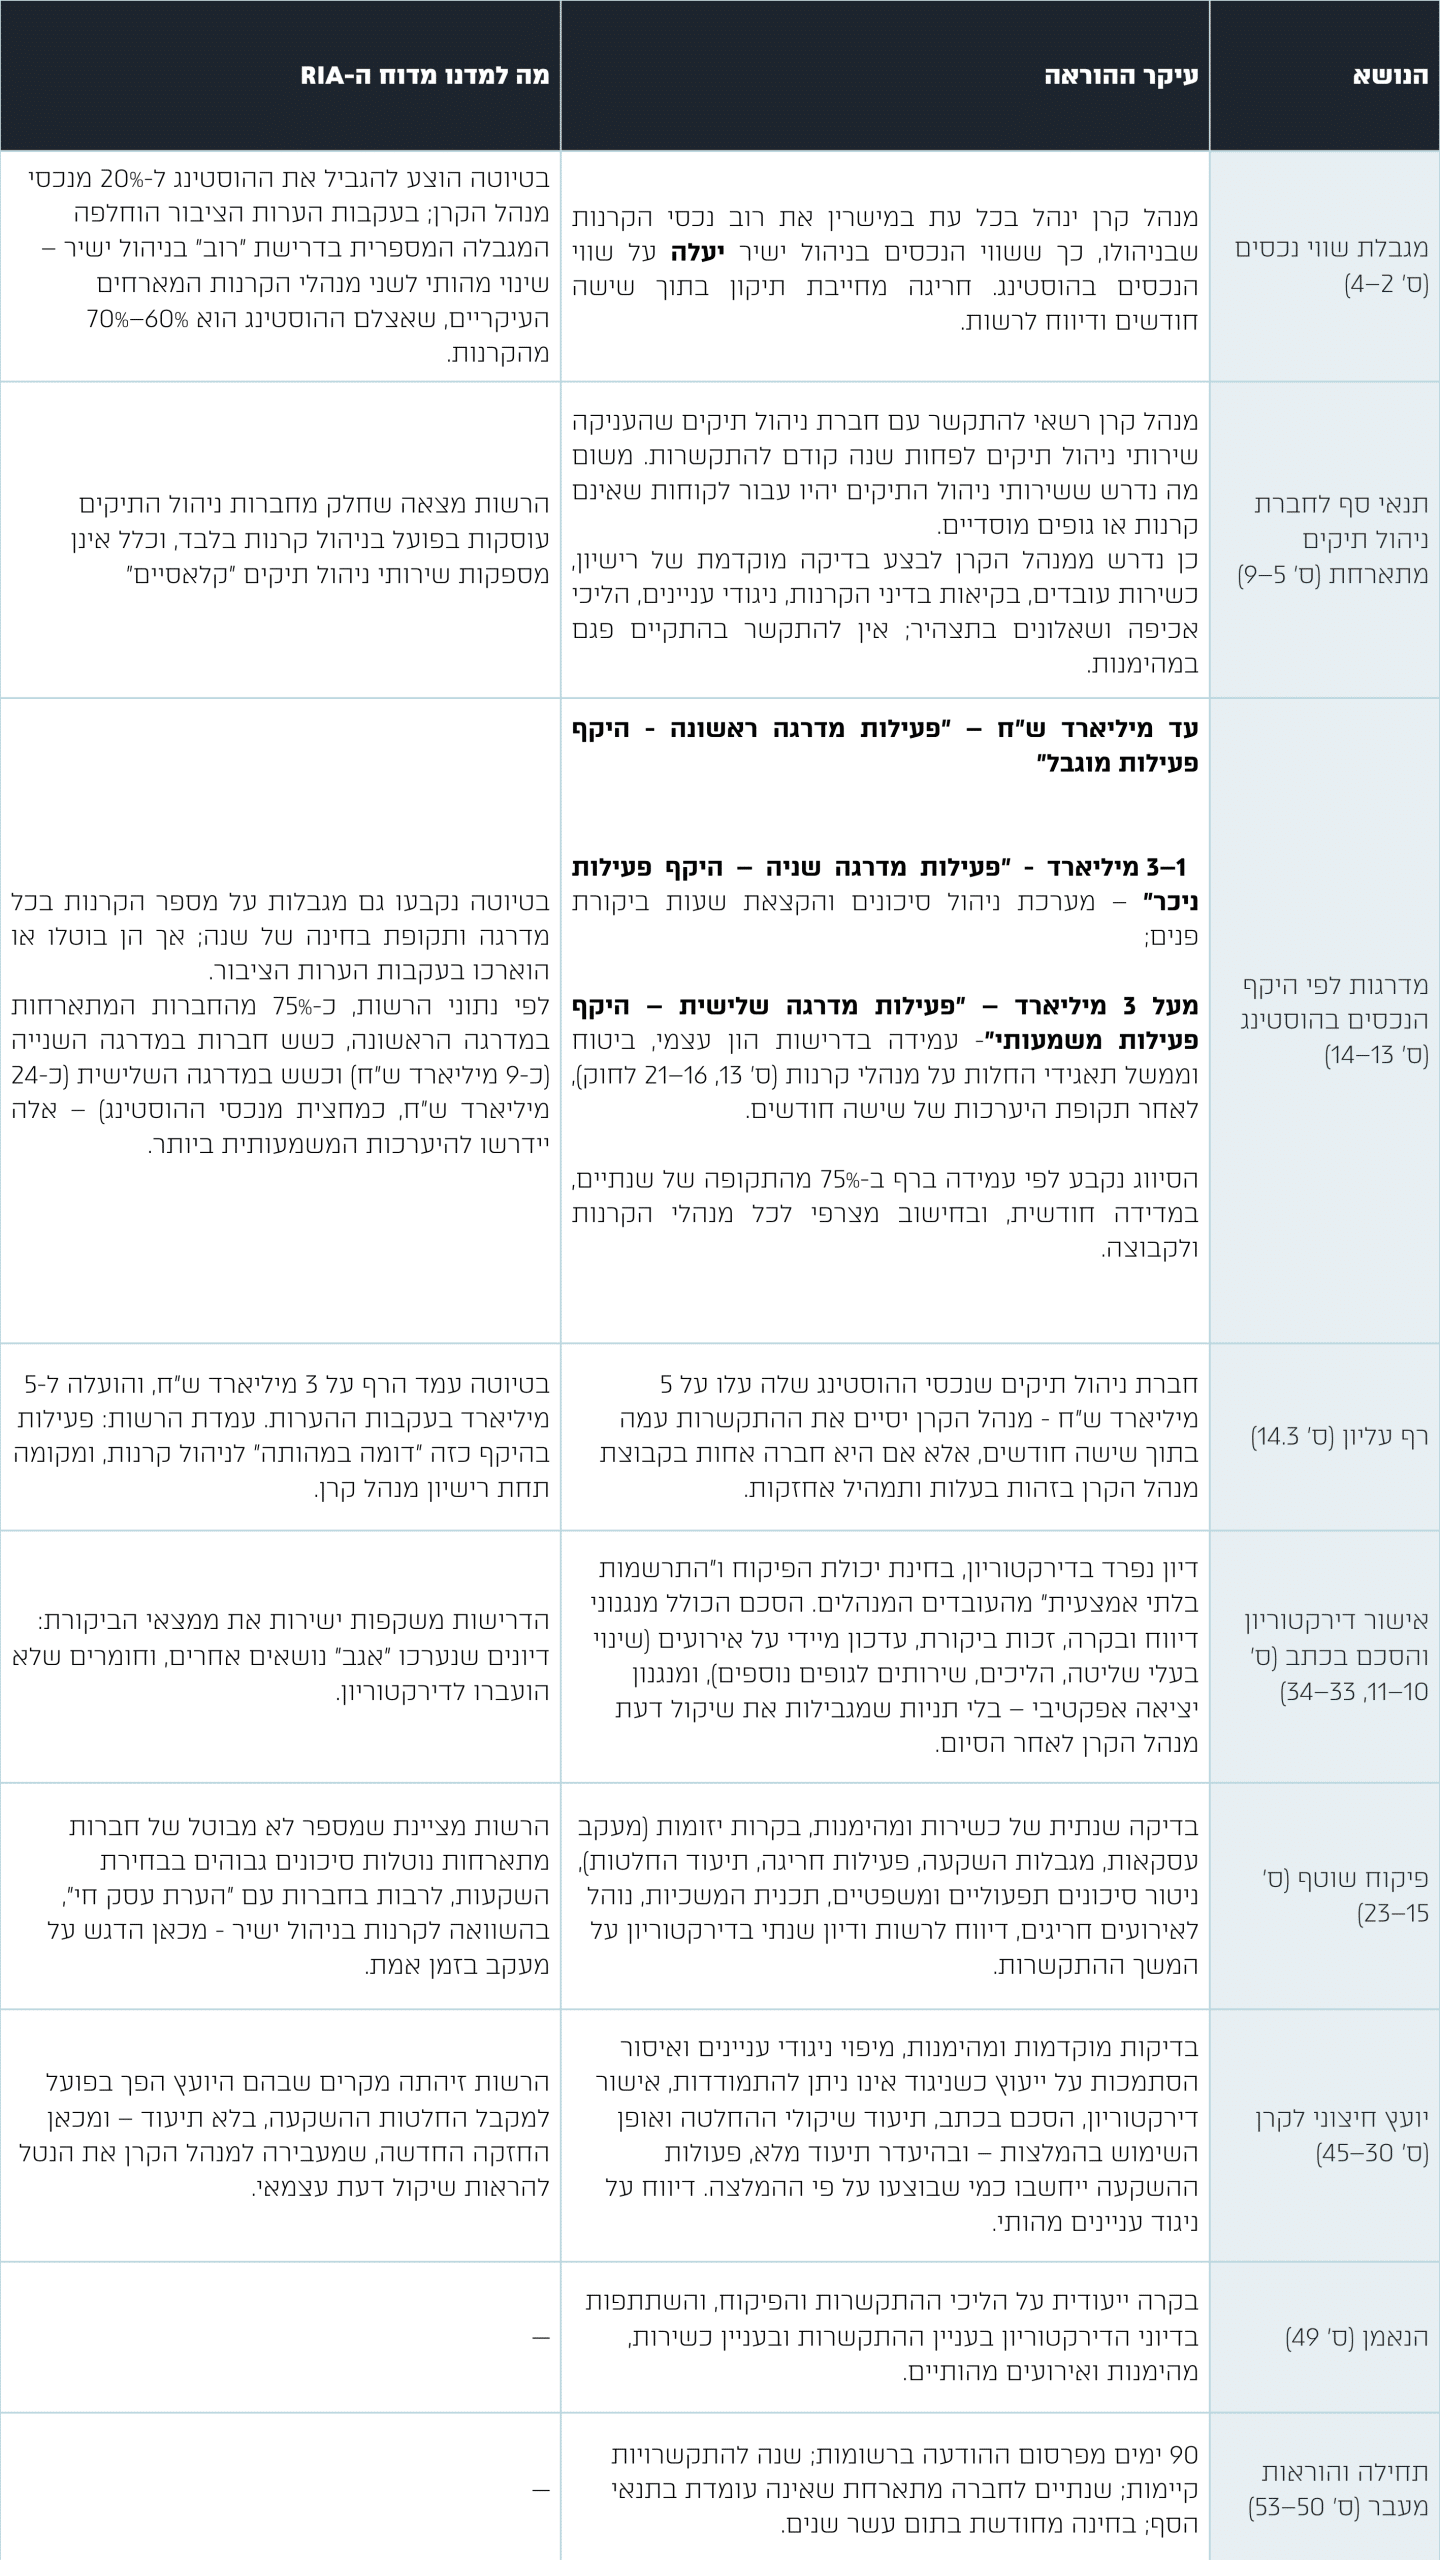
עיקרי ההוראה
הטבלה שלהלן מרכזת את עיקרי החובות. ההוראה מפורטת בהרבה, וההפניות לסעיפים הן לנוסח שפורסם.
המשמעות למנהלי קרנות, לחברות ניהול תיקים ולנאמנים
למעשה ההוראה אינה אוסרת על ההוסטינג אך משנה את כללי המשחק – מנהל קרן מארח יידרש להוכיח שרוב נכסיו מנוהלים במישרין, לעגן בהסכמים הקיימים מנגנוני דיווח, ביקורת ויציאה, ולבנות מערך פיקוח שאינו נופל מזה החל על קרנותיו שלו – ובכלל זה מעקב עסקאות בזמן אמת. חברת ניהול תיקים מתארחת תידרש להראות פעילות ממשית של ניהול תיקי לקוחות, ולפי היקף נכסיה – להיערך לדרישות ניהול סיכונים וביקורת פנים, ובמדרגה העליונה לדרישות הון, ביטוח וממשל תאגידי של מנהל קרן.
מהנתונים בדוח ניתן להסיק כי השלכות ההוראה אינן אחידות: עבור רוב החברות המתארחות (כ-75%) מדובר בעיקר בתנאי הסף ובחובות התיעוד, בעוד שכשש חברות המנהלות כמחצית מנכסי ההוסטינג עומדות מול הכרעה של ממש – היערכות לדרישות מנהל קרן, פיצול, או מעבר לרישיון מנהל קרן. לרף של 5 מיליארד ש"ח, גם לאחר העלאתו, עשויות להיות השלכות מיידיות לחברות הגדולות ביותר, ולוח הזמנים המצטבר (90 ימים, שנה, שנתיים ותקופת היערכות של שישה חודשים) מחייב תכנון כבר עתה.
ביחס ליועצים חיצוניים, יש לתת את הדעת לחזקה החדשה: בהיעדר תיעוד של שיקולי ההחלטה ואופן השימוש בהמלצה, פעולות ההשקעה ייחשבו כמי שבוצעו על פיה – ובכך עלול היועץ להיחשב, בפועל, כמי שמנהל את השקעות הקרן. מומלץ למנהלי קרנות לעדכן את נהלי ועדת ההשקעות ואת תבניות התיעוד בהתאם, ולנאמנים – להתאים את תכנית הבקרה השנתית לתפקיד הייעודי שנקבע להם בהוראה.
לנוסח ההוראה כפי שפורסם: לחצו כאן | לדוח ה-RIA: לחצו כאן